扫描2025年中国制造业的车间,钢铁与电流交织成的音符,工业机械手悄悄成为现实中不可忽视的新主角。作为一家自动化解决方案公司的项目经理,我,吴骁尧,每天与这些冷峻、精准却又极具潜力的机械臂朝夕相处。若你身处传统制造一线,一定能感受到这股变革的风暴——但你或许还没看到更深的水流。
只要翻看2025年第一季度的数据,谁都难以否认中国工业机械手市场总量正“肉眼可见”地膨胀。根据中国机器人产业联盟(CRIA)最新统计,2024年我国工业机器人产量达到37.6万台,同比增长18.3%;进入2025年初,制造企业新增采购订单更是连刷新高。在我们实际接到的订单里,越来越多来自新能源汽车、锂电池和光伏等高增长行业,新面孔和新需求相互交织。
背后推动力极有层次感。一方面,人口红利的消散让企业把目光投向自动化;另一方面,对极致良率的追求,使得工业机械手的精度和柔性成为焦点。自动化不再是“省人”的被动选择,更成了提升竞争力的主动武器。有些客户甚至坦言:“没机器人,接不了海外大单。”
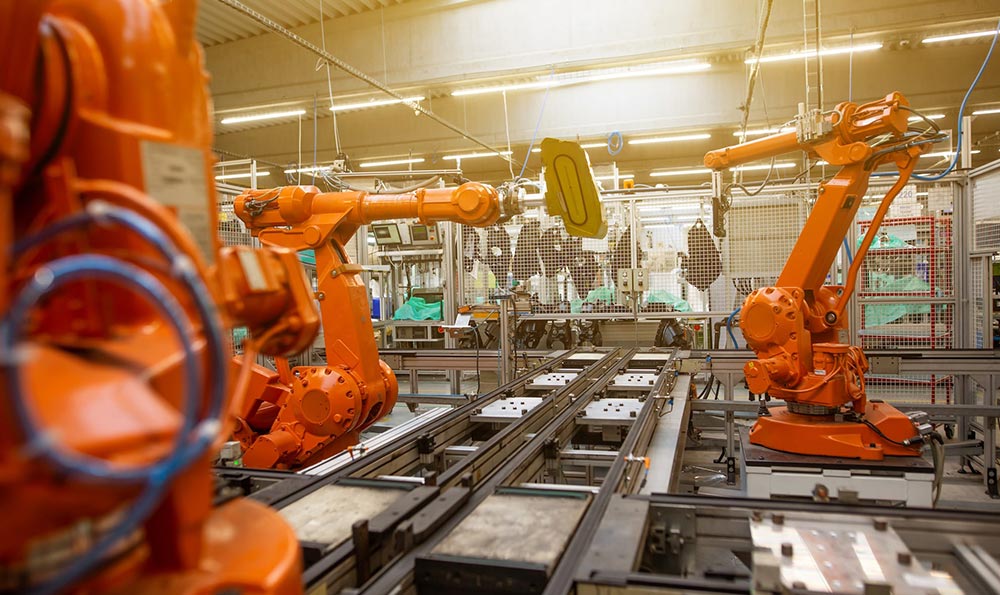
从外行视角看,许多人以为机械手仅仅意味着“换人”或“压缩人工成本”。但在车间深处,这些“铁臂”正让高危险、重复性高的岗位变得前所未有的安全和高效。例如我们去年在江苏昆山某3C组装企业的项目——将18台六轴机械手串联成装配线,作业效率提升了42%,工伤事故清零,良品率提升到99.5%以上。工人角色也随之转型:从简单操作升级到设备维护、质量控制,技能含金量直接提升。
而行业里的资深工程师,聊起机械手的角色,往往感慨:“它不是在抢饭碗,是在帮我们把活干漂亮!”越来越多一线员工愿意自发学习编程、维护、数据分析——这场“人机共舞”的戏码才刚开头。
2025年,新一代国产工业机械手阵列正快速成长。数据背后,是半导体、减速机、伺服等上下游密集创新,并非单一品牌的独角戏。我们见证着国产品牌市占率由2020年的不足30%提升到今年的47%以上(据高工机器人最新榜单),高度定制化、软件系统本土化成为战场新焦点。
但我不得不坦言,国产机械手生态仍然很“碎片化”。不同厂牌接口、控制系统五花八门,后续调试和数据整合让技术团队喊累。有时候,客户指定的柔性上料、AI视觉检测需求,往往需要多方“拼图式”合作。行业内部却也因此产生巨大的创新张力。我们公司近期接到的项目,多数是要求跨品牌联动的“柔性产线”,客户的目标极具想象力,但也对系统集成商提出更高要求。
哪怕增长数据亮眼,实际落地却并非凡事顺风顺水。很多制造企业主关心的不是“买不买”,而是“用得起、养得起、维护得了吗”。机械手单台价格2024年底虽降至8万元上下,但中小企业的投入压力依然明显。更别提调试、编程、周期性维护的持续成本。
在现场,我们常见另一个难题:高素质“机器人维护工程师”极度稀缺。2025年初,相关岗位平均薪资已逼近1.5万元/月,且人才流动性极高。许多制造一线呼吁,职业教育与培训需跟上自动化浪潮,否则“好设备用不起来,也是白搭”。
站在行业内部,感受最深的,莫过于“每一年都在颠覆去年”。机械手越来越智能,AI+工业视觉、数字孪生等新模式层出不穷。2025年的我们,已然能够实现机械臂错位协作、多品种混合装配,甚至在部分无人车间体验到“熄灯生产”的冲击力。
但一线人员比谁都清楚,行业欣欣向荣的背后,依然充满“成长的烦恼”。供应链的复杂、软件系统的兼容、以及“人机协同”的边界,仍需长期磨合。未来十年,谁能打造真正开放、易用、智能的机械手系统,或许才是中国制造能否跨越“世界工厂”与“智造强国”门槛的关键。
结语时,总觉得机械手就像一只握着光明和挑战的手,正牵引着整个行业步步向前。作为“行业人”,我相信,技术永远属于那些愿意不断探索和拥抱变化的人。工业机械手在中国的发展现状,不只是一组组冰冷的数据,而是一场产业、技术与人的真实跃迁——它值得每一位观望者、参与者和怀疑者共同见证。