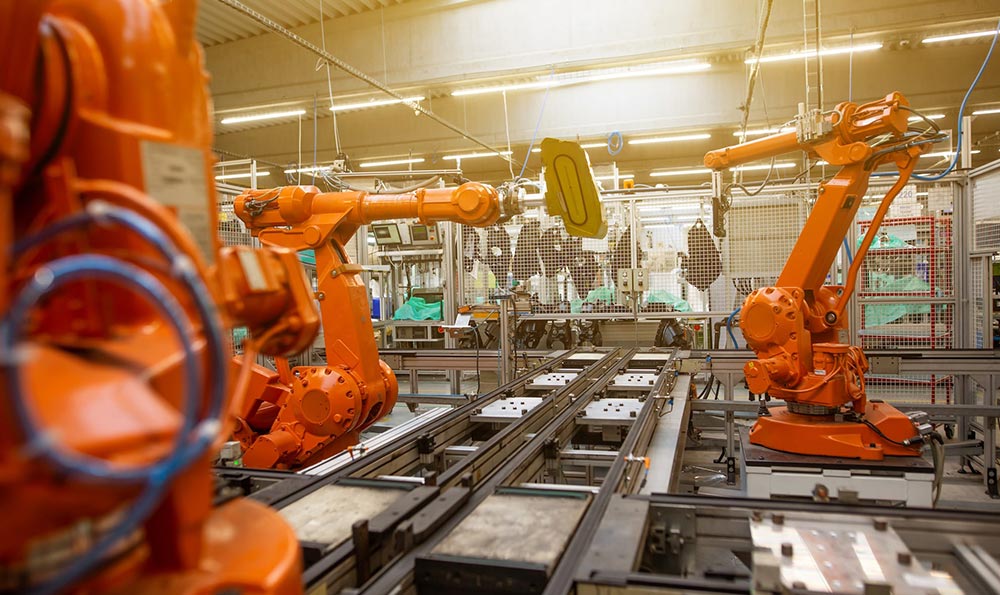
我叫阮砺川,在工程机械行业干了第 12 个年头,现在在一家头部主机厂做战略与证券联络工作,每周都要和卖方分析师、机构投资者反复拆过一遍“工程机械板块龙头股一览表”。{image}有意思的是,真正做工程机械的内部人,看这张“龙头表”的视角,和很多投资者完全不一样。
今天这篇内容,想用一个“圈内人”的视角,把那张大家都在找的工程机械板块龙头股一览表,拆开讲清楚:谁是真龙头、谁是阶段龙头、谁只是被情绪抬上去的故事股。时间是 2026 年 2 月,下面提到的数据和行业情况,都会以 2025 年报和 2026 年最新公开披露为基准。
很多人在搜索“工程机械板块龙头股一览表”的时候,其实有两个潜台词:一是想知道哪些票最有代表性,二是想知道这些公司究竟靠什么“扛周期”。
行业里常规意义上的龙头,大致绕不开这几类:
- 挖掘机与综合工程机械龙头:三一重工、中联重科
- 起重机械与混凝土机械龙头:徐工机械、中联重科
- 高空作业平台与细分租赁龙头:如浙江鼎力等
- 零部件与基础件龙头:如恒立液压等
如果把“现实牌桌”上的筹码摊开,会更直观一点:
- 2025 年全球挖掘机销量,中国企业市占率已经稳定在 55%–60% 区间,其中三一重工在全球挖机销量中,常年处于前二梯队;
- 起重机械领域,徐工在履带起重机、全地面起重机的全球市场占有率,在 2024–2025 年持续处在全球前列,海外项目覆盖中东、拉美、大型风电场项目;
- 零部件方面,恒立液压在高压油缸、液压系统的配套率,对几家主机厂来说已经是“卡位型供应商”。
如果你只想要“名单”,到券商研报或者金融网站上搜“工程机械板块龙头股一览表”,很快能得到一堆列表:股票代码、市值、PE、PB……但作为行业内的人,我更在意的一点是:这些公司到底占了产业链的哪一段价值高地,在过去两年行业不算景气的情况下,是怎么活下来的。
你在看“表”,真正坐在牌桌上的玩家,其实更在意“下一个周期谁还有筹码”。
做工程机械的人都习惯用几个词:保有量、开工小时数、更新需求、库存去化。这几个指标,在 2024–2026 年这段时间里,直接决定了龙头股的股价弹性。
- 2022–2023 年,国内地产投资拖累明显,工程机械经历了一轮不短的下行调整;
- 到 2024 下半年开始,基建、能源项目加速,挖机和起重机的开工小时数数据已经在各大监测平台中呈现出温和回升;
- 2025 年,行业里讨论最多的是“海外订单与国内更新需求能否对冲地产下行”。
你在看 K 线,我们在看一份更“原始”的心电图:某龙头企业 2025 年在中东地区的大型 EPC 项目订单,单一个风电吊装项目,就能拉动上百台起重机的需求;再叠加“一带一路”沿线国家的基建投入,中国工程机械龙头在海外的收入占比,2025 年不少已经接近或突破 40%。
从这个心电图往回推,工程机械板块龙头股的“抗周期能力”,其实来自三件事:
- 海外工程订单能不能持续接力;
- 国内老旧设备的更新节奏;
- 租赁业务和后市场服务的渗透率。
当你打开“工程机械板块龙头股一览表”,看到 EPS、PE 那些数字时,可以在心里给自己留一个小提醒:这家公司最近两年的海外收入占比、售后服务收入增速,比静态估值要重要得多。
在表格里,它们都是龙头;在工地上,它们的差别却非常具体。做这个行业久了,会习惯问一句:这家公司靠什么让设备在工地上多干两小时?
有几种完全不一样的“龙头路径”:
一类是真正重资产、重研发、重制造的综合性主机厂。高端挖掘机、超大吨位起重机、塔机、混凝土机械、臂架泵车……产品线摊开就是一张产业地图。2025 年,这类公司的典型特征是:研发费用率稳定在 4%–6% 区间,海外收入增速明显高于国内,数字化服务平台开始贡献可见收入。
另一类是强依附于主机厂的“关键零部件龙头”。液压件、油缸、泵阀、电控系统,这是轻资产一些的赛道,但是技术门槛一点不低。你会看到这类公司在 2024–2025 年,营收没有像主机厂那样大起大落,毛利率保持在30% 以上的更多见。
还有一类是高空作业平台、工程机械租赁等细分场景的龙头。它们不一定拥有全产品线,却抓住了工程机械“从卖设备到卖服务”的趋势。2025 年不少租赁龙头的在手设备规模已经达到几万台量级,通过数字化调度系统提高设备利用率,净资产回报率在行业里显得格外扎眼。
表面上看,这三类企业都被列在“工程机械板块龙头股一览表”的同一张纸上。但如果站在行业内部,你会很自然地把它们拆开:谁吃的是项目型订单,谁吃的是持续的资产回报,谁吃的是技术和专利护城河。
你的选股逻辑,一定要和这三种商业模型对上号,否则很容易在情绪的高点买到本质上“高波动低确定性”的票。
如果说 2020 年前后的故事,更多还在“国产替代、出口起飞、工程机械大繁荣”;那到了 2026 年,这个行业的精彩之处,很多已经转移到几条不那么显眼的暗线上。
一条是电动化与低排放设备的渗透。工地上对噪音、排放的要求在变高,市政工程、港口、地下空间项目上,电动小型挖机、电动装载机的配比在 2025 年明显提升。有些龙头企业已经能拿出完整的电动化产品矩阵,并且在欧洲、东南亚落地示范项目。你在看它的“工程机械板块龙头股一览表”数据时,可以顺手瞄一眼:电动产品营收占比、相关专利数量、与海外经销商的联合推广计划,这是未来两三年估值溢价的起点。
另一条是智能化、远程运维的加速落地。过去几年,行业内声音很多,但真正能做到规模化落地的企业并不多。2025 年,有几家龙头已经在公开披露中提到:通过自家的云平台,实时在线监控设备数量已经达到数十万台级别,而靠后市场服务和数据增值服务带来的收入增速,明显快于整机销售。这类能力,短期不一定体现在股价上,但对周期下行时的现金流安全感影响很大。
第三条暗线,是海外本地化能力。表面上看,是出口额增长,背后其实是:能不能在当地落地备件库、服务队伍和融资租赁方案。2024–2025 年,几家主机厂在中东、拉美、东南亚设立区域中心的动作越来越多,部分项目已经实现“当地组装+当地供应链”的模式。这意味着,未来个别龙头的海外业务不再只是“卖一船设备”,而是变成了“在当地扎根的工程解决方案提供商”。你再回头看“工程机械板块龙头股一览表”里的“海外收入占比”那一列,就会知道它远远不只是一个漂亮数字。
这些暗线,不会在任何一张简单的龙头股列表里被标出来。但站在业内人的角度,会本能地去问一句:这家公司在这些方向上,有没有真正动手。
很多投资者跟我交流时都会说一句:“我就想要一张靠谱的工程机械板块龙头股一览表,然后在里面选几只配置。”
这个想法本身没问题,只是少了两道对自己负责的保险。
第一道保险,是接受“行业波动是常态,不是意外”。工程机械从来都是高波动行业,订单跟着基建、地产、能源、海外项目走,涨起来很猛,冷下去也挺狠。2024–2025 年的股价起伏,本质上也是上一轮高景气之后的自然出清。你如果只盯着一张静态的“龙头股一览表”,却没有心理预期这份波动,很容易在周期的中段被洗出去,反而错过下一波恢复的弹性。
第二道保险,是把“龙头”拆成你自己能理解的几件事。给自己设三个简单的问题:
- 这家公司最近两年海外收入占比在怎么变?
- 它在电动化、智能化、后市场上,有看得见的动作吗?
- 研发投入、员工结构、渠道网络,是在收缩还是在布局?
把这三个问题写在你看的那张“工程机械板块龙头股一览表”旁边,你会发现,有些名字很响的公司,在这三件事上其实并不占优势;而有些市值看起来一般的公司,在某个细分环节上却越做越扎实。
从行业内部人的视角,我会更愿意把“龙头”理解为:在关键赛道上,能活得久、慢慢抬高门槛的那一批企业。
回到文章最开始的问题:你在搜索“工程机械板块龙头股一览表”的时候,到底在找什么?
也许是想找到一份看起来可靠的名单,也许是想在波动的市场里留下一点确定性。站在行业里的这十多年,我看着一批批设备在工地上被开到报废,也看着一轮轮订单曲线起落,心里越来越笃定的一件事是:
真正的龙头,不是靠一季报里的高增长定义的,而是看它在冷的时候还能不能咬牙往前走一步。
当你下一次打开某个网站,看到那张整齐的“工程机械板块龙头股一览表”,不妨多做两件小事:
- 在搜索框旁边多敲几个词,比如“海外订单”“电动化”“后市场收入”;
- 在每一个龙头名字后面,默默补上一句:这家公司,在 2024–2026 这段不算轻松的时间里,究竟靠什么活了下来。
如果这篇从内部视角写下的碎碎念,能让你在看待工程机械板块龙头股时多一点理解、多一点耐心,那这张一览表,也许会慢慢从一串代码和数字,变成一幅有温度的行业地图。