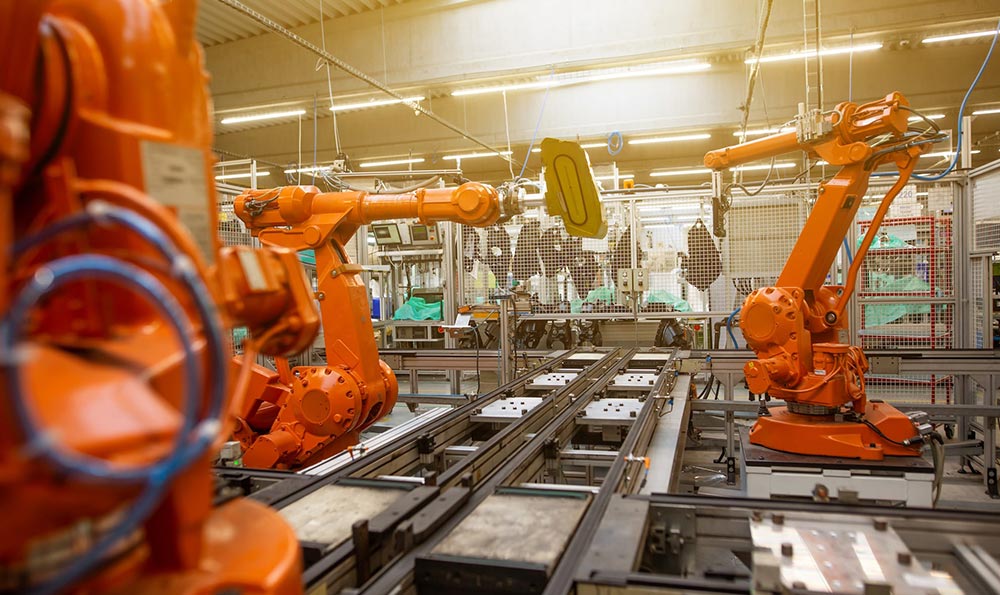
我叫程砚,在华东一家智能制造集成商负责方案规划,过去8年几乎把四家“工业机器人四大巨头”的设备都调教了个遍:ABB、发那科(FANUC)、库卡(KUKA)、安川(Yaskawa)。{image}从焊装车间凌晨三点的打火光,到3C电子产线昼夜不断的上下料,我见过这些机器人在现实里真正的样子,而不是宣传册上的完美曲线。
2026年的工业机器人已经不再是“高冷黑科技”,而是躲在每一块手机玻璃、每一台家电外壳、每一辆新能车焊点背后那双真正干活的“手”。你点进这篇文章,大概率在问三个问题:谁家机器人更靠谱?钱到底花在哪?国产替代冲得这么猛,四大巨头现在还值不值?
我不打算给出一个“官方标准答案”,而是从项目一线的视角,把这四家的真实差异、最新数据和隐性成本摊开讲清,让你在选型、对标、谈价格时心里更有数。
先上一个行业感知的数据,免得讨论悬空。根据2026年中国机器人产业联盟和多家券商联合发布的统计:
- 2025年全球工业机器人销量约65万台,其中中国市场占了接近52%;
- 中国本体市场中,四大巨头(含其在华合资/子公司)加起来的份额已经降到约40%上下,而在2015年,这个数字接近七成;
- 即便份额下滑,四大巨头的整体平均单价依然比主流国产品牌高出约25%~40%,不同负载段差异很大。
很多企业老板看到报价单,第一反应就是:“国产一台十几万,你四大巨头像模像样就要二十多万,贵在哪里?”站在集成商视角,贵的部分,大致被悄悄切在这几块:
本体与核心部件溢价以20kg负载、标准6轴、多用于焊接和上下料的中档机型为例,2026年国内头部国产品牌出厂价常见区间在11万~15万,四大巨头在16万~22万。其中真正拉开的差价,很多时候是:伺服驱动器、减速机选型,以及在高频重复运动工况下的稳定性冗余设计。
软件、工艺包和封闭生态ABB的焊接包、发那科的机床上下料标准单元、安川的点焊包、库卡在汽车整车总拼工艺的逻辑模板,这些东西看起来只是“软件选配”,在项目预算里往往是又一个10%~30%的加价源。听起来不便宜,但对很多缺经验的工厂来说,买的是缩短调试周期、减少踩坑次数的“保险”。
服务和停机成本的隐性定价巨头们在中国已经扎下去十几年,2026年在重点制造省份基本都有原厂服务团队,24小时响应能做到的不少。当一条线一小时停机损失上万甚至几十万时,老板看报价单的逻辑会悄悄变成:“买设备不是一次性买卖,是未来五年出故障时,我能不能在凌晨两点叫醒你。”
当你只从采购价对比国产和四大巨头,很容易得出“没必要多花钱”的结论;而当你把调试周期、良率爬坡、维修响应、停机损失算进生命周期成本,结论往往就没那么简单。
我在方案会上经常被问:“到底谁的机器人性能最好?”这个问题如果用一句话大概是——工艺场景不同,“最好”的标准完全不一样。
高精度、高一致性:发那科的“偏执”和ABB的“稳”在新能源汽车动力电池生产、精密机加工上下料等工况里,客户对重复定位精度、节拍稳定性会异常敏感。2026年几家数据对比,大致有这样的趋势(以10kg左右负载段主流机型为例):
发那科(FANUC)
- 重复定位精度常见在±0.02mm档,对节拍抖动控制非常激进;
- 黄皮机在机床上下料、压铸去毛刺、精密装配产线上的表现,在一线工程师群体里口碑依然偏“偏执可靠”;
- 缺点也明显:逻辑风格偏“机床世界”,语言和接口对新手不太友好,可玩性很高,但学习曲线不算温柔。
ABB
- 高负载段(120kg以上)焊装、总拼场景,ABB在轨迹平滑性和多机协同稳定度上是很多整车厂的首选;
- 自家的控制器+安全系统在复合工况(搬运+点焊+涂胶)协同上比较成熟;
- 软件生态(如RobotStudio)对提前仿真、离线编程很友好,适合把工程时间往项目前边挪。
如果你的工厂是:
- 高精度机加工、动力电池、3C精密装配——发那科的价值感往往能体现出来;
- 整车焊装、白车身总拼、多机器人协同工位——ABB的“老大哥气质”在2026年依然存在。
柔性与协同:库卡的“线性美学”和安川的“焊接底色”再看另外两家,经常被低估的点在于“柔性工艺”。
库卡(KUKA)
- 在持续大范围运动、轨迹复杂的工艺(如车身总拼、复杂弧焊、涂胶)中,轨迹规划的平滑度、加减速控制,工程师一上手就能感到差异;
- 2026年库卡在中国的汽车客户虽然面临国产替代压力,但在整厂级解决方案和某些总包项目里依然占据话语权;
- 不太讨喜的一面,是早期型号的维护成本和备件价格,让一些中小工厂有点“爱不起”。
安川(Yaskawa)
- 焊接是它的舒适区。点焊、弧焊、激光焊的沉淀非常扎实,配套的焊接电源、工艺包和标定工具让焊接工程师能少踩很多坑;
- 在中小负载焊接机器人市场,安川在2026年依然是很多整车厂和零部件厂的“习惯性选择”;
- 逻辑风格比较“日系工业”,该严谨的地方一点不松,给人一种“上手略严肃,但调好以后就很省心”的感觉。
如果你的需求是:
- 高柔性复杂焊装、总拼、涂胶——库卡的轨迹能力值得研究;
- 焊接为主、搬运为辅,中等节拍——安川性价比和稳定性之间的平衡挺舒服。
也就是说,工业机器人四大巨头各自“强在哪里”并不一样,把它们看成一个统一标签,会掩盖掉很多对选型十分重要的细节。
2026年国产工业机器人已经不是“追赶期”那种讲法,部分细分市场已经进入正面硬碰阶段。你在展会上能看到:
- 中低负载搬运、码垛,国产品牌的裸机售价甚至只相当于巨头的六成;
- 部分国产协作机器人,在安全、人机交互、插件生态上已经开始“另起跑道”;
- 本体+视觉+夹具+产线软件打包的一体化方案,让很多中小工厂直接跳过“自己搭积木”的阶段。
那为什么很多大厂在关键工艺上还紧盯四大巨头不放?
我在项目里看到的原因,大概有这些:
长周期项目的惯性汽车、家电大厂的生产线周期按5年、8年算。早期导入时选了巨头,后续扩线、改造、增加工位时,为了兼容原有控制系统、工艺库,继续沿用同一品牌是最省心的选择。
高风险工艺的“保守心理”比如动力电池的极耳焊接、结构件激光焊、车身主焊点,总装良率一旦出问题,影响范围极大。项目评审时,只要有人问:“核心工位你是不是用的四大巨头?”答案如果是“是”,整桌人会明显安心一点。
全球协同和验证体系跨国企业在国内新建工厂时,经常直接复用海外成熟产线的方案,甚至直接复制某个国家工厂的配置表。在这种情况下,四大巨头在全球范围内的服务网络、统一验证体系,是国产品牌暂时很难一口气补上的。
国产替代并不是要“清空”四大巨头,而是把它们从“标准配置”变成“在关键场景有明确价值、但需要解释价格”的角色。
对你来说,更实际的做法是:
- 把产线拆成不同风险等级、精度等级的工位;
- 核心高风险工位用四大巨头兜底,中低风险工位大胆尝试国产,压低整体预算;
- 在同一产线内,通过网关和通讯协议,把不同品牌协调在一起,而不是“全线一家独大”。
很多人做机器人选型时,习惯从“品牌→价格→参数表”开始,这样非常容易被带着走。从项目现场的经验看,如果你把顺序反过来,问清这3个问题,巨头还是国产,其实答案会清晰很多:
1.你的“生命线工位”是哪几个?
不是所有工位的停机代价都一样。建议你在纸上画出一条完整的产线,圈出两类工位:
- 停机5分钟就会引发后面一串工序排队的;
- 良率波动1%就会引发大面积返修或报废的。
这些工位,就是你的“生命线工位”。在这些位置上,稳定性、服务响应、成熟工艺库的权重,远高于设备一次性报价。也才轮到你问:
- 四大巨头有没有和你这个工艺类似的成熟案例?
- 工艺包是现成的,还是要二次开发?
- 本地备件库在不在同一城市?
2.你的团队能消化多复杂的系统?
工业机器人从来不是“买回来就会自动挣钱”的设备,它对团队能力要求很现实。我常见到两种极端情况:
- 有的工厂硬着头皮上了高端配置,控制器、总线、视觉全都拉满,结果现场只有两三个能看懂多轴联动逻辑的工程师,一旦跳槽,产线风险陡然上升。
- 也有工厂过于保守,把机器人当作“高级电动缸”,只做非常简单的点位搬运,浪费了大半能力。
对绝大多数制造企业来说,更务实的做法是:
- 选择编程语言、控制系统风格与你现有团队经验匹配的品牌;
- 在巨头和国产之间,优先考虑你能维护得住的那一套,而不是纸面参数最强的那一套。
这一点上,工业机器人四大巨头有一个现实优势:培训体系相对成熟,2026年在国内的公开课、认证班、线上课程都已经非常常见。如果你计划搭一个长期稳定的内部自动化团队,把几位骨干送进这些体系往往很值。
3.这条线的“升级路径”是什么样的?
2026年的制造业,没人再敢说“这个工艺十年不变”。产品迭代越来越快,你一条线可能两三年就要改一次节拍、换一次节距、新增几个工位。
在决定用哪家机器人之前,不妨逼自己想清楚:
- 未来有没有可能增加视觉引导?
- 有没有机会做数据采集、能耗分析、远程诊断?
- 会不会引入更多协作机器人,甚至移动机器人(AMR)?
四大巨头在生态完整性、接口丰富度上,短期看起来会比部分国产方案冗余;但一旦你往数字化、智能化方向走一步,这些冗余就会变成顺滑的升级路径,而不是重新翻箱倒柜改架构。
如果你确定这条线生命周期很短、工艺极其简单,国产一体化解决方案反而可能更划算。
从我这几年在一线的感受来看,工业机器人四大巨头的角色正在悄悄变化:
- 从“谁都不敢不用的大一统标准”,转向“在高风险、高精度场景里依然有压舱石价值的解决方案提供者”;
- 从只卖本体,转向卖整套工艺能力、软件和长期服务;
- 从单纯与国产竞争,转向在很多项目里与国产品牌共线共存。
对你这个正在做决策的人而言,更重要的不是“站队哪一方”,而是:
- 把工艺拆解清楚,哪怕是在纸上画粗略框图;
- 有意识地区分:哪里需要高可靠高精度,哪里更适合用成本可控的组合方案;
- 在谈方案和报价时,不被“品牌”两个字牵着走,而是把问题落回到:这条产线五年内给你带来的良率、停机时间、可维护性、可升级性,到底会是什么样的数字。
当你用这样的视角再看工业机器人四大巨头,会发现它们不再是“高高在上的教科书名词”,而是你手里可以被拆解、被评估、甚至被谈判的一个个具体选项。
如果有一天,你能在评审会上平静地说出这句话——“这里我坚持用巨头品牌,那几个工位我明确指定国产,整体成本和风险我算清楚了。”那说明你已经不再是被“巨头”摆布的一方,而是真正握住了制造业里那一点点珍贵的定价权。